オンチェーン金融は今、単なる実証実験や一部の先進的な金融商品の枠を越え、本格的な「制度設計」のフェーズへと移行しつつあります。米国では、2025年7月に成立したGENIUS法を皮切りに、暗号資産の発行・資金調達に関するルールはもちろんのこと、決済手段を銀行システムや決済網へ接続するための規則、さらには証券の所有記録や名義移転といった市場インフラを担う規則に至るまで、ブロックチェーンの活用を前提とした見直しが議会と規制当局の双方で同時進行しています。界隈ではどうしても「CLARITY法案」の行方に注目が集まりがちですが、実際に動いている法整備は決してそれだけではありません。同時多発的に進むこれらの立法・規制動向を俯瞰してみると、金融システムの「どの層」で具体的な制度作りが始まっているのかが浮き彫りになります。
2025年7月17日、米下院は暗号資産関連の法案を立て続けに可決しました。決済用ステーブルコインの発行者を規律する「GENIUS法」は、早くも翌18日に大統領署名を経て連邦法として成立。一方、デジタル資産の市場構造を定める「CLARITY法案」は上院へと送られ、2026年5月14日には上院銀行委員会を賛成多数(15対9)で通過しました。しかし2026年9月15日、本会議での審議入りを問う手続き投票は賛成49・反対50となり、必要な60票には届きませんでした。
民主党側と最後まで折り合わなかったのは、大統領を含む政府高官が暗号資産事業から利益を得ることをどこまで制限するかという倫理条項の扱いで、SECとCFTCの管轄線や登録制度といった市場構造の中身は最後の争点ではありませんでした。共和党側の提案者は投票前に、民主党側の要望で114件以上の条項を取り込んだ修正テキストを示していました。投票後には再審議の動議も出ており、再採決の道は残っています。提案者の一人であるLummis上院議員は、修正テキストの公表にあわせて「CLARITY法案があってもなくても、CFTCとSECはデジタル資産の規則を書く」と述べています。
議会でこれら二つの重要法案が揉まれている間、規制当局も決して手をこまねいていたわけではありません。SEC(米証券取引委員会)は2026年3月に、暗号資産に対する証券法適用の解釈を整理して提示。続く8月には発行・資金調達に関する規則案を、9月には証券譲渡代理人規則の近代化案を立て続けに公表しました。さらに、CFTC(米商品先物取引委員会)がトークン化資産の担保受け入れに関する指針を示したほか、FRB(連邦準備制度理事会)は決済専用口座の新設を提案、OCC(通貨監督庁)に至っては暗号資産企業に対して国法信託銀行の認可を下しています。
これらの動向を単発のニュースとして追いかけていると、どうしても各法案の成立見通しやパブリックコメントの期限といった目先の情報に気を取られがちです。しかし、一連の動きを体系的に並べてみると、現在ルール整備が進んでいる領域は大きく「3つの層(レイヤー)」に整理できることがわかります。資産をどう分類し、発行をどう認めるかという層。決済手段をいかに銀行や決済網へ接続するかという層。そして、誰が真の権利者であるかを記録し、名義を移転する層です。
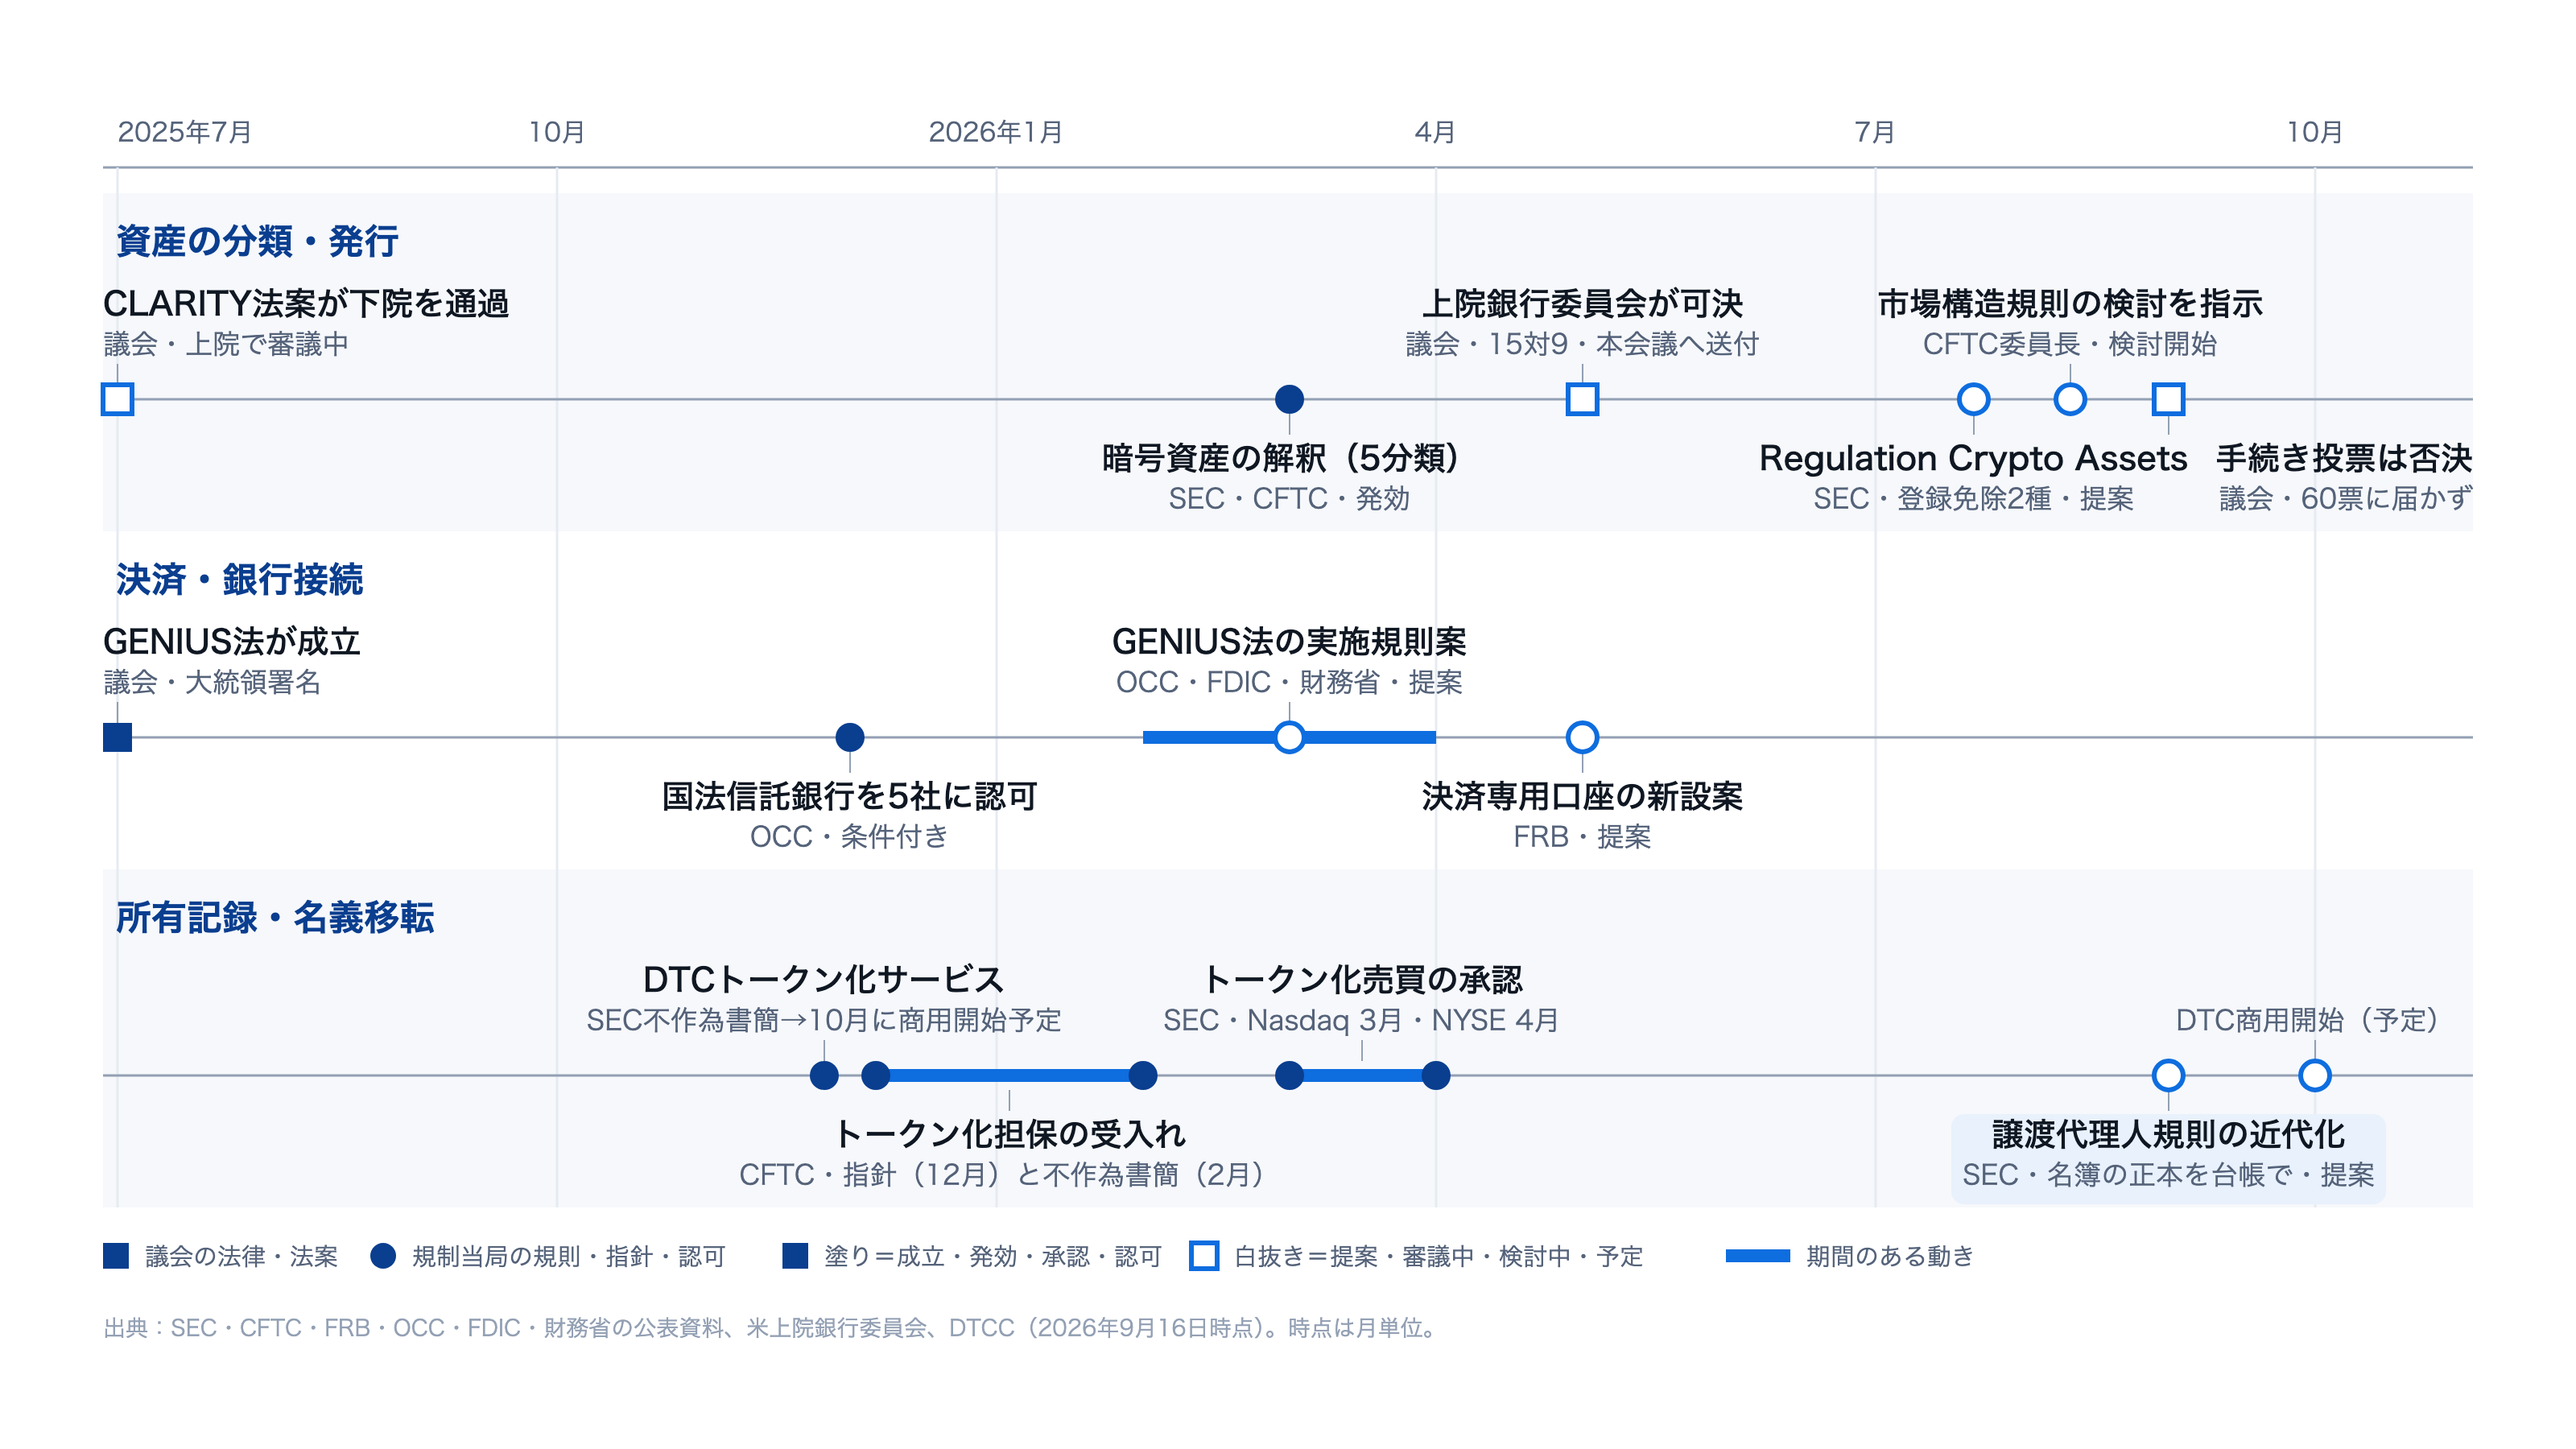
図の時系列を追っていくと、2025年夏から2026年秋にかけてのわずか1年余りの間に、これら3つの層すべてにおいて法案や規則の整備が進められている実態が浮かび上がってきます。特定の法案成立を待つことなく、議会と4つの規制当局がそれぞれの権限をフルに活用し、一つの方向に向かって足並みを揃えているかのようです。こうした動きから、米国のオンチェーン金融はすでに「技術的な実験」のフェーズを終え、本格的な「制度整備」の局面へと確実に移行したと当社は分析しています。
まず真っ先に着手されたのが、発行されたデジタル資産をどの規制枠組みに位置づけるかという「分類」の課題です。これまで米国では、あるトークンが有価証券に該当するかどうかを、1946年のいわゆる「Howey判決」に基づく投資契約の基準に照らし合わせ、個別ケースごとに判断するという長年の慣習がありました。CLARITY法案は、まさにこの曖昧な状況を立法によって解決しようとする試みです。ビットコインのようなデジタル商品をCFTC管轄とする一方、証券性を持つものをSEC管轄とする、明確な境界線を引こうとしています(法案の詳細については、当社の別記事「CLARITY法案とは」をご参照ください)。
特筆すべきは2026年に入り、法案の成立を待たずして規制当局自らが分類のスタンスを明確にし始めた点です。SECは3月17日に暗号資産への連邦証券法適用に関する新たな解釈を公表し、これにはCFTCも同調しています。この解釈では、暗号資産を「デジタル商品」「デジタル収集品」「デジタルツール」「ステーブルコイン」「デジタル証券」の5つに分類しました。ネットワーク上のトークン自体は直ちに証券とはみなされないが、発行者が将来の経営努力を約束して販売した場合は投資契約の対象になり、その約束が完遂されるか放棄された段階で対象から外れ得る。この考え方が、長らく基準とされてきた2019年のSECスタッフによる分析枠組みを実質的に置き換えることになりました。
この流れを汲む形で8月18日に提案されたのが「Regulation Crypto Assets(暗号資産規則)」です。ここでは、投資契約として販売される暗号資産に対して、投資家への情報開示を条件とした2つの登録免除規定(4年間で最大500万ドルまでの1回限りの免除と、12カ月ごとに最大7,500万ドルまでの免除)が設けられ、より柔軟な資金調達への道が開かれました。同時に、前述した「発行者による経営努力の完了・停止」に伴い、当該暗号資産を投資契約の枠組みから除外するセーフハーバー規定も盛り込まれています。さらに、各州の証券法における登録要件よりも、連邦規則を優先適用(先占)する方針も示されました。
ここで注目したいのは、免除額の大きさ以上に、ルール形成の「順序」です。当局がガイドライン(解釈)で分類の考え方を提示し、規則案によって実務的な発行プロセスを整備し、最終的に議会が法律によって管轄権を確定させる。これら3つの動きは「暗号資産をどのように既存の証券・商品規制の中に組み込むか」という共通の問いに対する答えであり、見事なまでに方向性が一致しています。
資産分類のレイヤーと並行して整備が進むのが「決済手段」の層です。決済用ステーブルコインの発行者を厳格に限定し、準備資産の裏付けと情報開示を義務付ける「GENIUS法」。この法律では、成立から1年後の2026年7月18日を実施規則の制定の期限として設定し、2027年1月18日、または最終規則公布から120日後のいずれか早い時期を施行日と定めています。
この施行期限に向け、各規制当局からは実施規則の素案が次々と打ち出されました。2026年2月にOCCが国法銀行およびノンバンク発行者を対象とした規則案を発表すると、4月にはFDIC(連邦預金保険公社)が州法銀行系発行者向け案を、財務省が州の独自制度が連邦規制と「実質的に同等」であるかを判定する原則案を相次いで公表。6月に入るとOCCから資金洗浄対策の案も追加されました。実際の施行時期は最終規則の公布タイミングに委ねられますが、連邦法の下で決済用ステーブルコインが安全に発行されるための大枠は、すでに出来上がりつつあります。
さらに決済レイヤーにおいて見落としてはならないのが、「既存の銀行・決済ネットワークへの接続」という観点です。FRBは2026年5月20日、適格金融機関が資金の清算・決済目的に限定して利用できる「Payment Account」の新設案を公表しました。日中の信用供与や割引窓口の利用は不可、口座残高への利息付与もないといった制限はあるものの、従来のマスターアカウントよりもはるかに簡素な手続きで中央銀行の決済網へダイレクトにアクセスできるのが特徴です。
また、OCCが2025年12月12日に暗号資産関連企業5社に対して条件付きで国法信託銀行の認可を付与し、州ごとの個別認可を必要とせず全米規模でカストディや決済業務を提供できる道を開いたことも重要です。2025年7月に下院でFRBによるCBDC(中央銀行デジタル通貨)発行禁止法案が可決された背景も踏まえ合わせると、決済のデジタル化は民間主導のステーブルコインに委ねつつ、その発行者たちを既存の「銀行制度の内側」へと取り込んでいこうとする明確な方向性が読み取れます。
前述した3つの層の中で、2026年に入り最もダイナミックな動きを見せているのが、誰が真の権利者かを記録し名義移転を行う「所有記録・名義移転」の領域です。SECは9月1日、登録証券譲渡代理人の規則に対する全面的な見直し案を発表しました。譲渡代理人とは、発行会社に代わって株主名簿を管理し、名義書換や配当金支払いを担う機関ですが、これに関するルールは1970年代末から80年代初頭に制定されて以来、長らく実質的な改定が行われてきませんでした。
今回の見直し案の画期的な点は、株主名簿の“正本”にあたる「マスター・セキュリティホルダー・ファイル」を分散型台帳上で管理すること、あるいはその一部を台帳上に置くことを明文化して認めたことです。個人情報はオフチェーンで安全に管理しつつ、保有記録のみをブロックチェーン上に刻むといったハイブリッドな構成も想定されており、トークン化証券においてはウォレットアドレス自体が記録項目として扱われるようになります。
アトキンスSEC委員長も、この改定案について「電子通信やブロックチェーン技術を活用した現在の証券発行・株式移転の業務実態を規則へと反映させるための見直しである」と説明しています。
この提案だけを切り取ると、単なる一業種の規則手直しに思えるかもしれません。しかし前後の出来事と照らし合わせると、より根幹の「市場インフラ」そのものが抜本的な制度改革の俎上に載ったことがわかります。例えば、米国の証券決済の中枢を担う中央預託機関DTCは、2025年12月に独自のトークン化サービスに関するSECスタッフの不作為書簡を得て、2026年10月には商用サービスをスタートさせる予定です。さらにSECは、2026年3月にNasdaq、4月にはNYSEにおいて、上場株式をトークン化された形態で売買するための規則変更を立て続けに承認しました。デリバティブ市場においても同様です。CFTCは2025年12月にトークン化資産の担保受け入れ指針を示したのに続き、2026年2月には先物取次業者が決済用ステーブルコインやビットコイン、イーサを証拠金として取り扱うことを認める不作為書簡を出しています。こうした一連の動きの経緯については、別記事「トークン化株式とは?」にて詳しく追っています。
一方で、この領域の法整備がいかに慎重に進められているかという事実も、権利記録の持つ「重み」を物語っています。実際、SECが検討を進めていたトークン化証券に対する「イノベーション免除」措置は、報道によれば合成型トークンへの懸念から2026年5月に一度延期されました。さらに8月にも、CLARITY法案の議会審議に波及する懸念や、業界団体SIFMAからの「正式な規則制定手続きを踏むべき」との要請を受け、再度先送りされる事態となっています。
そもそも、なぜこれほどまでに「記録」が障壁となるのでしょうか。それは「トークンがウォレット間を移動したこと」と、「金融商品の法的な権利者が入れ替わったこと」が、必ずしもイコールではないからです。株式や受益権といった商品の権利者は、あくまで株主名簿や受益権原簿といった「法律で定められた記録」によって確定されます。この記録を更新する権限は誰にあるのか。オンチェーン上の記録と食い違った場合、どちらを正とするのか。鍵を紛失した保有者をどう救済するのか。こうした取り決めが制度として確立していなければ、オンチェーン上での移転は法的な権利の移転にはなりません。
現在実際に動いているトークン化商品の多くは、この点に対して非常に実直な設計を採用しています。例えばBlackRockが欧州で提供するトークン化MMFは、譲渡代理人が管理する株主名簿をあくまで正本として据え置き、トークンはオンチェーン上の所有権の表象として機能すると説明しています。DTCCのトークン化サービスも同様で、トークンを保管証券の「デジタルツイン」として発行し、既存の権利関係は変えないと明言しています。オンチェーンで完結させたいはずの各社が、あえて従来型の正本管理を残している理由。それは、分散型台帳による記録が公的な制度として完全に認知されるまでは、そうする以外に権利を確定できないからです。
当社が今回のSECによる証券譲渡代理人規則の見直し案を極めて重要視している理由は、まさにここにあります。もし「分散型台帳を名簿の正本として認める規則」ができれば、トークンの移転と権利の移転を一つの記録上で成立させる設計が、ついに制度の側から可能になります。
こうした「記録の層」が制度の壁として立ちはだかる構図は、日本の状況にも当てはまります。これまで日本国内で組成されてきた信託受益権や匿名組合出資などをトークン化したセキュリティトークンでは、権利の移転を第三者に対抗するため、信託法や民法の規定により「確定日付のある証書による通知または承諾」が求められてきました。内容証明郵便や公証人による確定日付取得といった手続きがどうしてもブロックチェーンの外側で発生してしまうため、トークンを移転しただけでは権利移転が完結しないという問題が、実務では長らく指摘されてきたのです。
しかし、この壁に対し制度的な手当も一定程度まで施されています。2020年5月施行の改正金融商品取引法により、トークン化された有価証券は「電子記録移転有価証券表示権利等」として位置づけられました。さらに2021年8月施行の改正産業競争力強化法では、認定を受けた事業者の情報システムを通じた譲渡通知を、「確定日付のある証書による通知」と同等とみなす特例が設けられました。この特例システムをトークン移転と連動させれば、対抗要件の具備をオンチェーン処理と事実上同時に済ませる設計が可能になっています。
一方で、券面を発行しない扱いが振替制度の利用を前提としている投資信託の受益権のような商品では、トークン化に向けて別の立法が必要になります。デジタルアセット共創コンソーシアム(DCC)は2026年4月の中間整理において、短期的には投資信託法の改正による券面不発行制度の導入を、中長期的には「トークン化法」の制定を要望しました。また、日本銀行のワーキングペーパー(2025年7月)でも、スイス・ドイツ・フランス・米国の法整備を分析したうえで、日本においても法解釈の精緻化を進めつつ、欧米の先例を参考にした立法的解決を検討することが一案であると述べられています。直近の2026年7月には、暗号資産の規制を資金決済法から金融商品取引法へと移す改正法が成立しており、日本も「資産の分類」の層で大きく動きを見せています。
2025年夏から続く米国の動きを改めて一枚に並べると、「資産の分類と発行」「決済と銀行接続」「所有記録と名義移転」という金融の3つの層において、法律と規則が同時に組み替えられていることが分かります。CLARITY法案は上院の手続き投票で足止めされ、個々の規則案が確定する時期もこれから決まっていきますが、それでも方向性は見事に揃っています。暗号資産を既存の金融規制の枠組みへと位置づけ、決済手段を銀行制度に接続させ、そして権利者の記録を分散型台帳で持つことを制度として認める方向です。
その中で最後に残る最大の論点が「記録」です。米国の動きは、金融インフラをオンチェーン化していくうえで、発行や決済だけでなく、所有権の記録や権利移転のプロセスを制度としてどう認めるかが中心的な論点になっていることを示しています。日本でも原簿と確定日付をめぐる制度の手当てが続いてきたことを考えると、この課題意識は法域を越えて共通しています。当社は、オンチェーン金融がもはや技術先行の段階を抜け、制度・実務・市場インフラの足並みを揃えるフェーズに入ったと確信しています。なお、オンチェーン金融という言葉が指す範囲については、別記事「オンチェーン金融」で詳しく整理しています。
Gincoは、暗号資産交換業者や金融機関、大企業のお客様に対して、業務用ウォレットやオンチェーン関連システム、デジタルアセット活用のための技術基盤と実装支援を提供しています。米国をはじめ各国法域の制度動向を継続的にキャッチアップし、それが国内の事業環境や制度比較にどう関わるかを整理したうえで伴走することも、私たちの重要な役割の一部です。
Gincoでは、海外法域の規制動向を踏まえた事業環境の整理と情報提供、トークン化商品における権利者記録・移転統制・ウォレットの設計支援、オンチェーン金融事業の構想整理とシステム要件の設計支援など、幅広いサポートが可能です。
皆さんのデジタルアセット活用やオンチェーン金融事業実現を専門家チームが支えます。事業全体の構想からシステム要件定義、開発、保守運用まで、あらゆるフェーズからプロジェクトに伴走しますので、ぜひお気軽にご相談ください。
本記事は2026年9月16日時点で公表されている法令・法案・規則案・公式資料等に基づき、米国と日本における制度整備の動向を一般的に整理したものであり、個別事案への法令適用に関する見解を示すものではありません。記事中の法案・規則案には最終化されていないものが含まれ、内容は今後の審議や規則制定によって変わり得ます。実際の許認可の要否や制度の適合性は、最新の法令・ガイドラインを確認のうえ、必要に応じて専門家にご相談ください。